Emas untuk Dana Pensiun: Berapa Gram per Bulan yang Perlu Ditabung, dan Kenapa Emas Tidak Bisa Jadi Satu-satunya Andalan
 WhatsApp
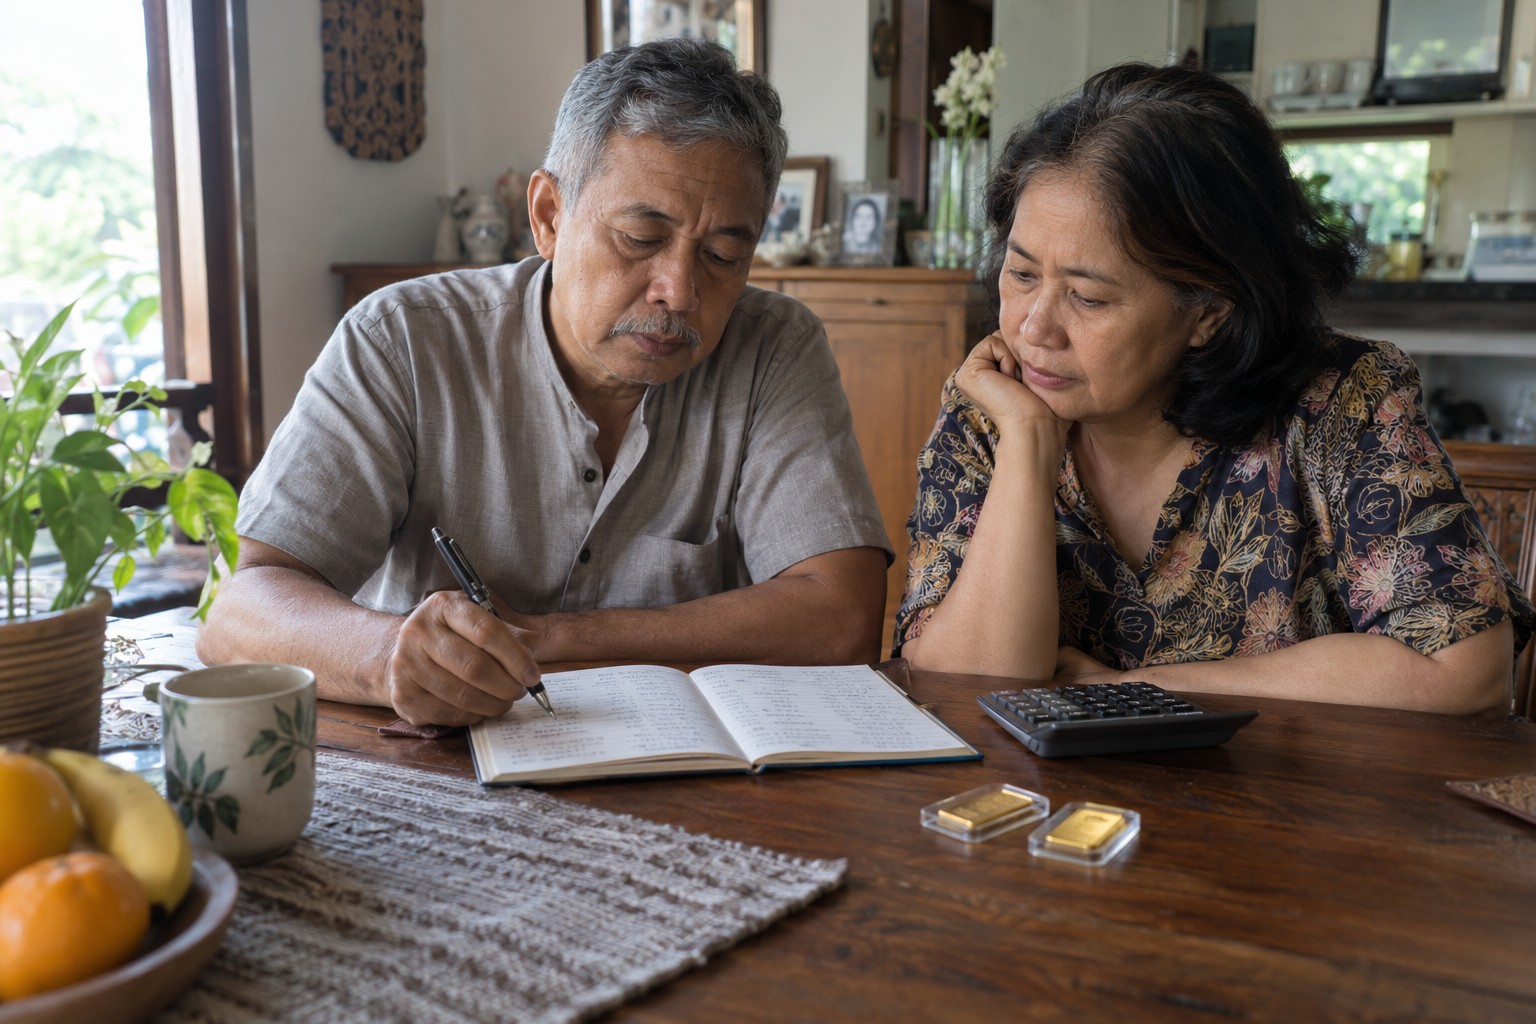
Usia 45, anak masih sekolah, dan untuk pertama kalinya Anda membuka kalkulator di ponsel untuk menghitung ada berapa bulan lagi sampai berhenti bekerja. Angkanya terasa pendek, dan tabungan yang ada terasa tidak cukup.
Emas bisa dipakai sebagai salah satu wadah dana pensiun, tapi sebaiknya bukan satu-satunya. Cara menghitung kebutuhannya cukup satu baris: target dana pensiun dibagi harga jual kembali emas per gram, lalu dibagi sisa bulan menabung. Dan ada satu hal yang perlu Anda tahu sejak awal — selama disimpan, emas tidak mengeluarkan uang bulanan apa pun.
Berapa gram emas yang dibutuhkan untuk dana pensiun?
Jumlah gram emas untuk dana pensiun dihitung dengan membagi target dana pensiun dengan harga jual kembali emas per gram, bukan dengan harga belinya. Hasil pembagian itu adalah gram yang perlu terkumpul. Bagi lagi dengan sisa bulan sampai Anda pensiun, dan ketemu setoran gram per bulan yang perlu disisihkan.
Andaikan harga jual kembali emas Rp2.000.000 per gram dan harga belinya Rp2.200.000 per gram. Dua angka ini hanya ilustrasi supaya mudah diikuti, bukan harga hari ini — harga emas berubah terus dan tulisan ini akan dibaca bertahun-tahun ke depan. Silakan ganti dengan angka yang Anda lihat sendiri saat membaca.
| Target dana pensiun | Gram yang perlu terkumpul | Gram per bulan (20 tahun) | Setoran per bulan |
|---|---|---|---|
| Rp300 juta | 150 gram | 0,63 gram | ±Rp1.375.000 |
| Rp600 juta | 300 gram | 1,25 gram | ±Rp2.750.000 |
| Rp900 juta | 450 gram | 1,88 gram | ±Rp4.125.000 |
| Rp1,2 miliar | 600 gram | 2,50 gram | ±Rp5.500.000 |
Jadi untuk mengumpulkan dana Rp600 juta dalam bentuk emas selama 20 tahun, Anda perlu menyisihkan sekitar Rp2.750.000 setiap bulan. Kalau angkanya terasa berat, itu bukan tanda Anda gagal — itu tanda targetnya atau jangka waktunya yang perlu disesuaikan, dan lebih baik Anda tahu sekarang daripada sepuluh tahun lagi.
Kenapa memakai harga jual kembali, bukan harga beli, saat menghitung?
Perhitungan dana pensiun sebaiknya memakai harga jual kembali karena uang pensiun baru benar-benar ada di tangan saat emasnya dijual. Harga beli adalah uang yang keluar dari kantong Anda; harga jual kembali adalah uang yang masuk nanti. Memakai harga beli membuat dana pensiun Anda terlihat lebih besar daripada kenyataannya.
Selisih antara harga beli dan harga jual kembali itu sudah terpotong sejak hari pertama Anda membeli. Kalau pagi ini Anda membeli lalu sore ini dijual kembali, Anda sudah rugi sebesar selisih tersebut. Hitungan terbukanya pernah kami tulis di nabung emas 0,5 gram per bulan.
Apakah emas bisa menggantikan uang pensiun bulanan?
Emas tidak bisa menggantikan penghasilan bulanan selama masih disimpan, karena emas tidak memberi bunga, sewa, maupun bagi hasil. Satu-satunya cara mengubah emas menjadi uang belanja bulanan adalah menjualnya sedikit-sedikit, dan setiap penjualan melewati selisih beli-jual. Ini kelemahan emas yang paling jarang disebut penjualnya, termasuk oleh kami.
Mari dibuat konkret. Andaikan di masa pensiun Anda butuh Rp5.000.000 per bulan, dan harga jual kembali emas saat itu Rp2.000.000 per gram. Berarti 2,5 gram terjual setiap bulan, atau 30 gram dalam setahun. Simpanan 300 gram akan habis dalam sepuluh tahun — dan itu dengan andaian harganya tidak sedang turun.
Deposito, obligasi negara, dan produk dana pensiun memang tidak seberkilau emas. Tapi ketiganya bisa mengeluarkan uang tanpa menyusutkan pokoknya, dan itu justru hal yang paling dibutuhkan orang yang sudah tidak menerima gaji.
Emas sebaiknya jadi bagian berapa besar dari persiapan pensiun Anda?
Emas sebaiknya menjadi sebagian saja dari persiapan pensiun, bukan keseluruhannya, karena emas tidak menghasilkan uang rutin dan harganya bisa naik maupun turun. Bagian dana yang Anda rencanakan untuk pengeluaran bulanan lebih aman ditaruh pada instrumen yang nominalnya tidak bergerak.
Fungsi emas yang paling jelas di dalam rencana pensiun adalah sebagai penyeimbang — bagian yang Anda harapkan menjaga daya beli dalam jangka panjang, bukan bagian yang dipakai untuk belanja bulan depan.
Lebih baik menabung emas perhiasan atau keping logam mulia untuk pensiun?
Untuk dana pensiun, keping logam mulia bersegel umumnya lebih efisien daripada perhiasan, karena ongkos pembuatan perhiasan tidak dihitung lagi saat perhiasan itu dijual kembali. Perhiasan tetap emas asli dan tetap bisa dijual, tapi sebagian uang yang Anda bayar di depan tidak akan kembali.
Kami menjual keduanya, jadi terus terang saja: kalau tujuan Anda murni menyimpan nilai sampai pensiun, perhiasan bukan pilihan yang paling hemat. Perbandingan lengkapnya ada di emas batangan atau perhiasan untuk investasi.
Apa yang terjadi kalau harga emas turun tepat saat Anda pensiun?
Kalau harga emas sedang turun saat Anda pensiun, nilai dana pensiun Anda ikut turun — dan tidak ada yang bisa menjamin arah harga emas, termasuk kami. Risiko ini dikurangi dengan tidak merencanakan pencairan sekaligus pada satu tanggal, dan dengan menyiapkan biaya tahun-tahun pertama di luar emas.
Praktisnya: biaya hidup satu sampai tiga tahun pertama masa pensiun sebaiknya sudah tersedia dalam bentuk yang nominalnya tidak bergerak. Dengan begitu Anda punya kemewahan untuk menunggu, bukan terpaksa menjual emas pada hari yang kebetulan harganya sedang rendah.
Pertanyaan yang sering diajukan
Umur berapa sebaiknya mulai menabung emas untuk pensiun?
Semakin awal semakin kecil setoran bulanannya, karena pembaginya lebih banyak. Memulai di usia 35 dengan sisa 300 bulan jelas lebih ringan daripada memulai di usia 50 dengan sisa 180 bulan untuk target yang sama. Tidak ada usia minimum; yang menentukan adalah sisa waktu Anda.
Bagaimana kalau saya baru mulai di usia 50 dan sisa waktunya tinggal 10 tahun?
Dengan sisa waktu 10 tahun, setoran bulanan untuk target yang sama menjadi sekitar dua kali lipat. Pilihannya ada tiga: menurunkan target, menambah setoran, atau memperpanjang masa kerja. Menaikkan risiko demi mengejar kekurangannya adalah pilihan keempat yang sebaiknya dihindari pada usia tersebut.
Emas untuk pensiun sebaiknya disimpan di rumah atau di bank?
Untuk simpanan jangka panjang bernilai besar, sewa safe deposit box bank biasanya sangat murah dibanding nilai yang dijaga. Emas pensiun jarang disentuh selama bertahun-tahun, jadi kemudahan mengambilnya bukan pertimbangan utama. Yang lebih penting adalah emasnya tidak hilang dan tidak tertukar.
Apakah emas warisan bisa dihitung sebagai bagian dana pensiun?
Emas warisan bisa dihitung sebagai bagian dana pensiun, tapi nilainya dihitung dari berat dan kadarnya hari ini, bukan dari harga yang dulu dibayar. Perhiasan lama sering bernilai lebih rendah daripada perkiraan keluarga karena ongkos pembuatannya tidak ikut dinilai. Sebaiknya ditimbang dan diuji dulu sebelum masuk ke dalam rencana.
Langkah berikutnya, tanpa biaya
Kalau Anda ingin tahu angkanya untuk kondisi Anda sendiri, bawa saja emas yang sudah ada sekarang. Emasnya kami timbang dan uji kadarnya di depan Anda, tanpa biaya, dan Anda tetap bebas membawanya pulang tanpa menjual apa pun. Sambil menunggu, kami bisa menghitung bersama berapa gram per bulan yang perlu Anda sisihkan untuk target pensiun Anda — juga tanpa biaya dan tanpa kewajiban membeli.
Toko kami ada di Jl. Joglo Raya No. 117F, Kembangan, Jakarta Barat.
Tulisan ini informasi umum, bukan nasihat investasi. Keputusan dana pensiun sebaiknya disesuaikan dengan kondisi keuangan Anda sendiri, dan bila perlu dibicarakan dengan perencana keuangan.